私募股權投資基金在運作過程中,選擇合適的組織形式至關重要,它不僅影響基金的稅收、管理效率,還關系到投資者權益保護和退出機制。目前,私募股權基金主要有三種組織形式:公司型、合伙型和契約型。其中,公司型基金又主要包括有限責任公司和股份有限公司兩種形式,但對于股權投資領域而言,最常見的是有限責任公司形式。下面我們對三種組織形式逐一分析。
一、公司型基金
公司型基金是指以公司形式設立的基金,投資者作為股東,通過購買基金份額成為公司股東,享有股東權利并承擔相應義務。公司型基金包括有限責任公司和股份有限公司兩種形式。在私募股權領域,有限責任公司形式更為常見。
公司型基金的特點:
- 獨立法人資格:公司型基金具有獨立法人地位,可以獨立承擔民事責任,對外簽訂合同、持有資產。
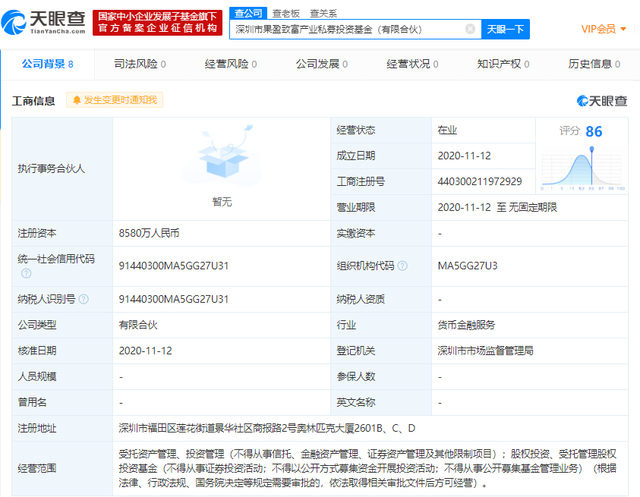
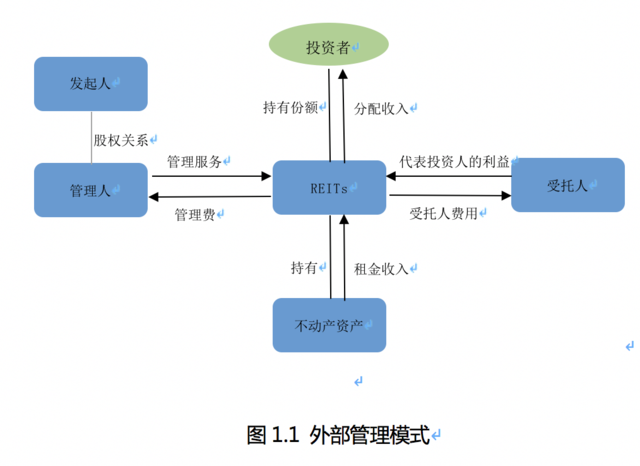
- 管理模式:通常由公司董事會或管理團隊負責投資決策,也可以委托外部管理人進行管理。如雪球上提及的“受托管理股權投資基金”,即公司型基金可以將資產委托給專業管理團隊運作。
- 稅收:公司型基金需繳納企業所得稅,股東獲得分紅后還需繳納個人所得稅或企業所得稅,存在雙重征稅問題。
- 退出機制:投資者可以通過股權轉讓、公司回購等方式退出,但相對不夠靈活。
二、合伙型基金
合伙型基金是私募股權基金中最常見的組織形式,通常采用有限合伙制。有限合伙由普通合伙人(GP)和有限合伙人(LP)組成,GP負責基金管理并承擔無限責任,LP出資但不參與管理,承擔有限責任。
合伙型基金的特點:
- 稅收穿透:合伙企業本身不繳納所得稅,收益直接穿透至合伙人,由合伙人分別繳稅,避免雙重征稅。
- 管理靈活:GP擁有絕對管理權,決策效率高,適合專業投資管理。
- 責任清晰:GP承擔無限責任,LP承擔有限責任,激勵與約束機制明確。
- 退出靈活:LP可以通過份額轉讓、退伙等方式退出,但需符合合伙協議約定。
三、契約型基金
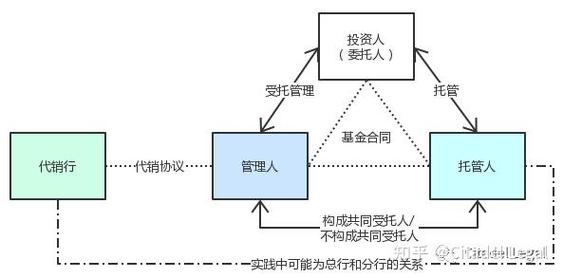
契約型基金是通過簽訂基金合同設立的,不具備獨立法人資格,投資者作為基金份額持有人,依據合同享有收益權。契約型基金通常由基金管理人負責運作,托管人負責資產保管。
契約型基金的特點:
- 設立簡便:無需工商注冊,通過合同即可設立,操作靈活。
- 稅收:基金本身不納稅,由投資者自行申報,但實踐中稅收政策尚不明確。
- 管理:管理人全權負責投資運作,投資者話語權較弱。
- 退出:一般通過份額轉讓或到期清算退出,流動性較差。
三種組織形式各有優劣。公司型基金法人治理結構完善,但稅負較重;合伙型基金稅收優勢明顯,管理效率高,是私募股權基金的主流形式;契約型基金設立靈活,但法律地位模糊,適用于特定場景。選擇何種形式,需綜合考慮稅收、管理成本、投資者結構及退出需求等因素。對于“受托管理股權投資基金”,若采用公司型,則可通過委托管理方式實現專業運作,兼顧公司治理與專業投資優勢。