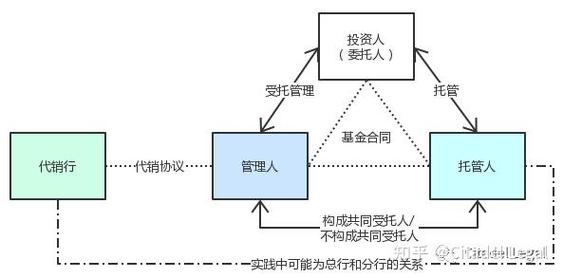
企業年金作為我國多層次養老保險體系的重要組成部分,其穩健運行離不開規范、專業的基金管理架構。根據《企業年金辦法》及相關法規,企業年金基金的管理涉及受托人、賬戶管理人(賬管人)、托管人和投資管理人四類核心角色。它們各司其職、相互制衡,共同保障年金基金的財產安全與保值增值。本文將逐一講解這四類管理人的職責,并重點探討受托人在管理股權投資基金時的特殊角色與注意事項。
一、受托人:年金基金管理的總負責人
受托人是企業年金基金管理的核心責任主體,負責統籌、決策和監督整個年金計劃的運行。其主要職責包括:
- 選擇、監督、更換賬管人、托管人和投資管理人;
- 制定投資策略和風險控制制度;
- 向委托人和有關監管部門報告年金基金管理情況;
- 收取和管理企業年金繳費,支付年金待遇;
- 對年金基金財產進行獨立核算,確保其與自有財產及其他財產分開管理。
受托人可以分為兩種:一是企業成立的企業年金理事會,二是符合國家規定的養老金管理公司等法人受托機構。實踐中,法人受托機構因專業能力強、治理規范,成為主流選擇。
尤其是受托管理股權投資基金: 股權投資基金具有投資周期長、流動性差、估值難度大、風險較高等特點。當企業年金基金通過受托人直接投資股權投資基金(通常以有限合伙制形式)時,受托人需要承擔更重大的責任:
1. 投資準入與篩選:嚴格審核擬投資的股權投資基金是否符合國家關于年金基金投資范圍的規定(如投資比例上限、基金資質、管理人經驗等),并開展充分的盡職調查。
2. 風險隔離與分散:確保股權投資基金投資不超過監管規定的比例上限(例如,投資于權益類資產有比例限制,且單只股權投資基金也有投資上限),避免風險過度集中。
3. 估值與核算:股權投資基金缺乏活躍市場報價,受托人需要建立科學的估值體系,定期對基金份額進行公允價值評估,并向賬管人、托管人提供準確數據。
4. 投后管理與退出:持續跟蹤基金運作,監督投資管理人的投后管理行為,制定退出策略,并在基金到期時及時回收資金,保障年金受益人利益。
5. 信息披露與報告:向委托人、監管機構詳細披露股權投資基金的投資情況、風險狀況和收益表現。
二、賬管人(賬戶管理人):年金基金信息的記錄者
賬戶管理人主要負責企業年金基金個人賬戶和共同賬戶的建立與管理。具體職責有:
- 記錄繳費、投資收益、費用扣除及待遇支付等權益變動;
- 計算和分配投資收益;
- 向參與人提供賬戶查詢服務,定期發送權益對賬單;
- 保管賬戶管理記錄,確保數據安全與完整。
當企業年金投資于股權投資基金時,賬管人需要根據受托人或投資管理人提供的估值結果,及時、準確地記錄每筆投資的本金、份額和收益變動,并在核算和分配投資收益時,對股權投資基金的非公開市場特性進行合理處理(例如采用攤銷成本法或公允價值法,需與托管人核對一致)。
三、托管人:年金基金財產的守護者
托管人獨立于受托人、賬管人和投資管理人,負責安全保管企業年金基金財產。其主要職責:
- 開立和管理年金基金專用存款賬戶、證券賬戶等;
- 根據受托人指令,辦理資金劃撥、證券交割;
- 對投資管理人的投資行為進行監督,發現違規及時報告;
- 復核、審查投資管理人的投資指令和賬管人的賬務處理;
- 定期與賬管人核對賬戶數據,確保賬實相符。
在股權投資基金的情形下,托管人的責任更加重要:因為股權投資基金通常不是標準化資產,無法在證券交易所直接托管。托管人需要對基金的資金募集、投資封閉運作、份額贖回等多個環節進行監督,并保管相關合同、憑證。如果股權投資基金不單獨建賬托管,則托管人應確保基金資產與受托人其他資產隔離,嚴防挪用。
四、投資管理人:年金基金資產的投資運營者
投資管理人負責企業年金基金的具體投資運作,力爭實現保值增值。其職責包括:
- 在受托人制定的投資策略下,進行資產配置和證券選擇;
- 遵守投資范圍和比例限制(如流動性資產、固定收益類、權益類等);
- 及時向受托人、托管人報告投資運作情況;
- 建立完善的投資決策和風險控制體系。
對于股權投資基金,投資管理人往往并非由該基金本身的“管理人”直接擔任,而是由受托人選定的、具備相應資格的機構(如基金公司子公司、私募股權管理人)來管理。在這里,企業年金基金投資于股權投資基金,實質上相當于對該基金出資(作為有限合伙人)。因此,此時承擔投資管理人角色的通常是該股權投資基金的普通合伙人(GP)或基金管理人,而企業年金的投資管理人應被視為聘任的該基金管理人。請注意,企業年金法規要求投資管理人必須具有企業年金投資管理資格,而許多私募股權管理人并不具備,這就需要受托人特殊審批或通過合規架構安排(如通過信托計劃、資產管理計劃等間接投資)。受托人在挑選時需嚴格核實其是否符合年金投資管理資格,以控制合規風險。
企業年金基金管理中四大角色權責分明、相互協作又相互制衡。特別是當涉及綜合的股權投資基金業務時,受托人的統籌職責變得異常關鍵:既要管好事,又要管住錢,還要保證退出增值。只有四類管理人配合,并按法規和合同嚴格約束,企業年金才能安全涉足收益可能的多元化資產,實現保值增值最終惠及每一位年金計劃參與者。